ممر جنوب الأطلسي: الأسمدة والحبوب ورؤوس الأموال

Hamza Belgourari
Vice-Président Brésil - Expert en diplomatie économique et entrepreneuriat stratégique
أكد الإغلاق الجزئي لمضيق هرمز سنة 2026 ما كانت الحرب في أوكرانيا قد كشفته بالفعل: أن أكبر قوة زراعية في جنوب المحيط الأطلسي تعتمد، من أجل تخصيب أراضيها، على طرق إمداد لا تتحكم فيها.
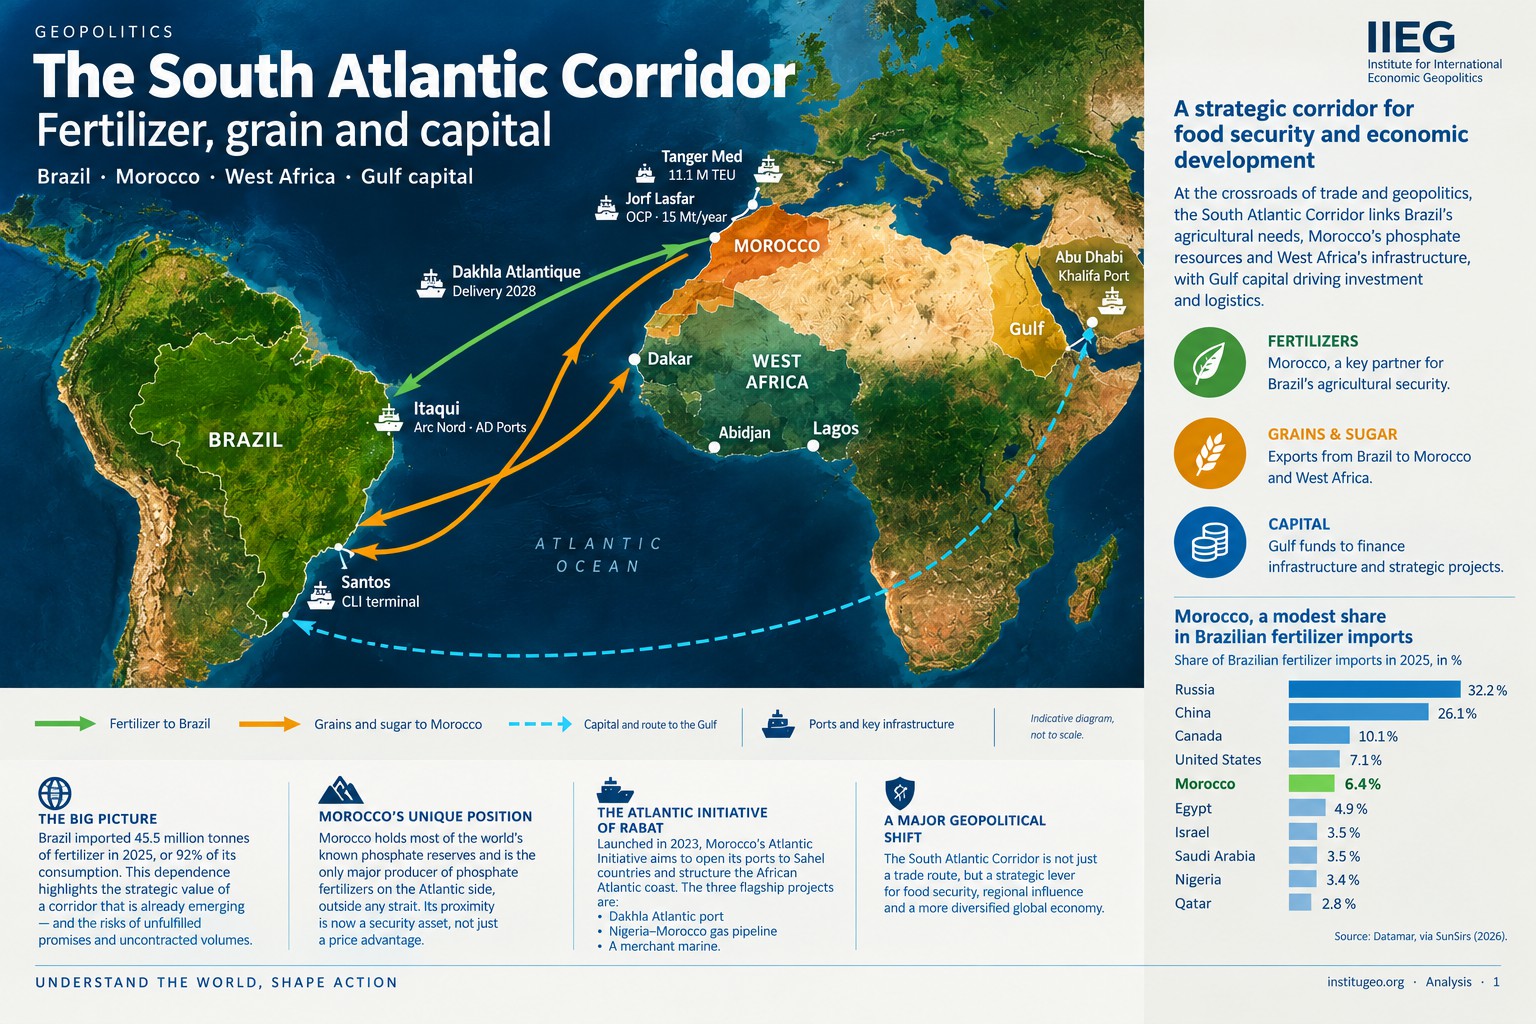
فقد استوردت البرازيل 45.5 مليون طن من الأسمدة خلال سنة 2025، أي ما يعادل نحو 92% من استهلاكها. واستجابةً لهذه الهشاشة الاستراتيجية، بدأ يتشكل محور يربط بين القوس الشمالي للبرازيل والواجهة الأطلسية للمغرب وغرب إفريقيا، بدعم من رؤوس أموال دول الخليج.
ويقوم ممر جنوب الأطلسي بالفعل على تدفق تجاري أساسي يتمثل في الفوسفات المغربي. غير أن قيمته الاستراتيجية الحقيقية تكمن فيما لم يُنجز بعد، بينما تتجلى نقاط ضعفه في الفجوة القائمة بين الإعلانات الرسمية والكميات التي جرى التعاقد عليها فعلياً.
إعادة تموضع تنقل مركز الثقل نحو المحيط الأطلسي
صدمة الممرات البحرية الاستراتيجية: قبل اندلاع الأزمة، كانت نسبة تصل إلى 30% من شحنات الأسمدة العالمية تمر عبر مضيق هرمز. وقد أدت القيود الإيرانية إلى ارتفاع حاد في الأسعار، بالتزامن مع استعداد المزارعين البرازيليين لاقتناء المدخلات الزراعية الخاصة بالموسم 2026–2027. وهكذا أصبحت جغرافية سلاسل الإمداد عاملاً حاسماً في القدرة التنافسية الزراعية.
الميزة الاستراتيجية غير المتماثلة للمغرب: يمتلك المغرب معظم الاحتياطيات العالمية المعروفة من الفوسفات، ويُعد المنتج الرئيسي الوحيد للأسمدة الفوسفاتية الموجود على الواجهة الأطلسية، بعيداً عن نقاط الاختناق البحرية الرئيسية. وبذلك لم يعد موقعه الجغرافي مجرد عامل تنافسية سعرية، بل أصبح عنصراً من عناصر الأمن الاستراتيجي.
العقيدة الأطلسية للرباط: أُطلقت المبادرة الأطلسية سنة 2023 بهدف تمكين دول الساحل من الولوج إلى الموانئ المغربية وتنظيم الواجهة الأطلسية الإفريقية. وترتكز على ثلاثة مشاريع رئيسية: ميناء الداخلة الأطلسي، وأنبوب الغاز نيجيريا–المغرب، وإنشاء أسطول تجاري بحري.
الأسمدة: التدفق التجاري المحوري للممر
تستورد البرازيل 96% من احتياجاتها من البوتاس، و95% من النيتروجين، و72% من الفوسفات.
ورغم أهمية موقع المغرب، فإن حصته لا تزال محدودة نسبياً، إذ لا تتجاوز 6.4% من إجمالي واردات البرازيل من الأسمدة، بفارق كبير عن روسيا والصين، مع احتفاظه بموقع مهيمن في سوق السوبر فوسفات.
وبالنسبة إلى مجموعة المكتب الشريف للفوسفاط (OCP)، فقد مثّلت السوق البرازيلية بالفعل 23% من رقم معاملاتها العالمي سنة 2025، وهي نسبة مماثلة لحصة السوق الهندية.
مذكرة التفاهم الموقعة في 18 سبتمبر 2026: حددت شركة OCP Nutricrops ووزارة الزراعة البرازيلية هدفاً يتمثل في توريد 3.8 ملايين طن من الأسمدة الفوسفاتية خلال الفترة 2026–2027، ولا سيما السوبر فوسفات الثلاثي (TSP).
غير أن هذا الاتفاق لا يمثل طلبية شراء نهائية وملزمة، إذ لا تزال العقود التجارية بحاجة إلى التفاوض مع كل موزع برازيلي على حدة.
كما يفتح الاتفاق مجالاً للتعاون الزراعي والعلمي، يشمل رسم خرائط التربة وتطوير المدخلات الزراعية الحيوية.
حدود هذا العامل الاستراتيجي: لا يوفر المغرب البوتاس أو النيتروجين، وهما المكونان اللذان يشكلان الجزء الأكبر من تبعية البرازيل للأسواق الخارجية.
ومن شأن المشروع المغربي الإماراتي لإنتاج الأمونيا الخضراء في الداخلة، المعروف باسم Dakamco، والذي تمت الموافقة عليه دون تحديد جدول زمني لتنفيذه، أن يتيح مستقبلاً دخول قطاع الأسمدة النيتروجينية.
دورة تجارية تتميز بتوازن قائم بالفعل
تكمن إحدى أهم مزايا هذا الممر، وإن كانت أقل وضوحاً، في التوازن النسبي للمبادلات التجارية.
ففي سنة 2025، بلغت صادرات البرازيل إلى المغرب 1.365 مليار دولار، وشملت أساساً السكر والذرة، بينما بلغت وارداتها من المغرب 1.429 مليار دولار، شكلت الأسمدة 84.8% منها.
واستورد المغرب 1.81 مليون طن من الذرة البرازيلية، جاء 75% منها من ولاية ماتو غروسو، وهي المنطقة الزراعية نفسها التي تستهلك الفوسفات المغربي.
منطق الشحن البحري في الاتجاهين: يتيح هذا التوازن التجاري تشغيل السفن بحمولات في رحلتي الذهاب والإياب، بحيث تُنقل الأسمدة من المغرب إلى البرازيل، وتُنقل الحبوب في الاتجاه المعاكس.
ويشكل هذا النموذج الشرط الاقتصادي الأساسي لإنشاء خط ملاحي منتظم، وهو ما لم يتحقق بعد.
التكامل الثلاثي مع إفريقيا: لا يحتل المغرب سوى المرتبة الرابعة والأربعين ضمن وجهات الصادرات البرازيلية. ولذلك فإن القيمة الاستراتيجية للممر لن تنبع فقط من العلاقات التجارية الثنائية، بل من إمكانية توسيعها نحو غرب إفريقيا.
وقد بلغت الصادرات البرازيلية إلى هذه المنطقة مستوى قياسياً قدره 15.86 مليار دولار سنة 2024، في حين أعلنت مؤسسة البحوث الزراعية البرازيلية «إمبرابا» (Embrapa) عودتها إلى القارة الإفريقية سنة 2025.
العقد المينائية: بناء طرفي الممر بالتوازي
البنية التحتية | الدور في الممر | الوضع في أكتوبر 2026 |
ميناء طنجة المتوسط | منصة لوجستية تربط أوروبا والبحر الأبيض المتوسط | معالجة 11.1 مليون حاوية نمطية سنة 2025، بزيادة 8.4% |
ميناء الجرف الأصفر | المجمع الرئيسي لصادرات مجموعة OCP | طاقة إنتاجية وتصديرية تبلغ 15 مليون طن من الأسمدة سنوياً |
ميناء الداخلة الأطلسي | بوابة نحو غرب إفريقيا ودول الساحل | تقدم الأشغال بنسبة 74%، مع توقع التسليم نهاية 2028 |
ميناء إيتاكي | منفذ لتصدير الحبوب من القوس الشمالي البرازيلي | محطة CLI Norte الخاضعة لسيطرة AD Ports |
ميناء سانتوس | الميناء الزراعي الرئيسي للبرازيل | محطة CLI الخاضعة لسيطرة AD Ports |
قدرات استيعابية تسبق الطلب الفعلي: عند دخوله الخدمة، سيوفر ميناء الداخلة الأطلسي قدرة استيعابية قابلة للتوسعة تصل إلى 35 مليون طن، مع عمق ملاحي يسمح بغاطس يبلغ 18 متراً، ومنطقة صناعية تمتد على مساحة 1,650 هكتاراً.
غير أن تقدم أشغال البناء لا يعني بالضرورة تحقيق الجاهزية التشغيلية والاقتصادية، إذ سيعتمد نجاح الميناء على وجود طلب صناعي وتجاري كافٍ.
الربط مع منطقة الأمازون: على الجانب البرازيلي، يمكن لمشاريع المنصات اللوجستية الممتدة على طول المحور النهري للأمازون، ولا سيما في منطقة هومايتا، أن تسهم في توجيه الحبوب والمدخلات الزراعية نحو القوس الشمالي، وتعزيز الجدوى الاقتصادية لمشغلي الموانئ الموجودين بالفعل في إيتاكي.
رؤوس أموال الخليج: العامل الرابط بين مكونات الممر
حضور استثماري على طرفي المحيط: في أكتوبر 2026، استكملت مجموعة موانئ أبوظبي (AD Ports) الاستحواذ على شركة CLI مقابل 835 مليون دولار، في أكبر عملية استحواذ بتاريخها.
وتهدف هذه العملية، وفقاً للأهداف المعلنة، إلى إنشاء ربط مباشر بين البرازيل وميناء خليفة ومركز أبوظبي للأغذية.
وفي المغرب، تشير المعطيات إلى أن الالتزامات الاستثمارية الإماراتية تتجاوز 15 مليار دولار، موزعة على قطاعات المياه والطاقة والموانئ والهيدروجين.
شركاء ومنافسون في الوقت نفسه: تُعد دول الخليج أيضاً من موردي الأسمدة إلى البرازيل، حيث وفرت المملكة العربية السعودية نحو 22% من واردات البرازيل من فوسفات الأمونيوم الأحادي (MAP) خلال الأشهر الثمانية الأولى من سنة 2025.
وتمنح أزمة مضيق هرمز هؤلاء المنتجين دافعاً إضافياً لتقليص مخاطرهم عبر تطوير مواقع استثمارية وتجارية على الواجهة الأطلسية.
الجدوى الاستراتيجية بالنسبة إلى الصناديق السيادية: إن تمويل مسار تجاري للأسمدة والحبوب يتجنب نقاط الاختناق البحرية يمثل وسيلة للتحوط من المخاطر المرتبطة بمضيق هرمز، وفي الوقت نفسه أداة لتعزيز الأمن الغذائي للدول المستثمرة.
خمس نقاط ضعف ستحدد مصداقية الممر
1. الفجوة بين الإعلانات والالتزامات التعاقدية
لا تعني مذكرة التفاهم وجود كميات تجارية مضمونة. فمن دون توقيع عقود شراء ملزمة مع الموزعين البرازيليين، سيظل الممر مشروعاً ذا طابع دبلوماسي أكثر منه واقعاً اقتصادياً.
2. عودة المنافسة السعرية
توفر روسيا والصين مجتمعتين أكثر من 58% من واردات البرازيل من الأسمدة. ومن شأن انخفاض الأسعار العالمية أن يقلص الحافز الاقتصادي لتنويع مصادر التوريد.
3. التعرض للمخاطر السياسية
تؤثر القطيعة بين الجزائر والإمارات العربية المتحدة في سبتمبر 2026، والوضع المتنازع عليه للصحراء ، وغياب جدول زمني واضح لتمكين دول الساحل من الوصول إلى المحيط الأطلسي، في تقييم المقرضين الأوروبيين والمؤسسات المالية متعددة الأطراف للمشروع.
4. تركز مصادر التمويل
إن اعتماد الممر بصورة شبه حصرية على التمويل الإماراتي من شأنه ربط المشروع باصطفاف سياسي واحد، مما قد يحد من استقلاليته ومرونته الاستراتيجية.
5. نقص البيانات الاقتصادية واللوجستية
لا توجد حالياً دراسة منشورة تقارن التكلفة اللوجستية لنقل طن واحد من الأسمدة بين الجرف الأصفر وإيتاكي بتكاليف المسارات الروسية أو الصينية أو الخليجية.
ويشكل غياب هذه البيانات عائقاً أمام تقييم الجدوى الاقتصادية الحقيقية للممر.
التوصيات
الأولوية | الإجراء المقترح | الأفق الزمني |
1. إثبات الجدوى | إطلاق مشروع تجريبي لنقل الأسمدة والحبوب بين الجرف الأصفر وإيتاكي، بمشاركة OCP Brasil ومجموعة AD Ports عبر CLI Norte وتجار ولاية ماتو غروسو، دون انتظار تشغيل ميناء الداخلة. | 2027 |
2. قياس التكاليف | إنجاز أول دراسة مقارنة للتكاليف اللوجستية والتعريفات، ونشر نتائجها وفق مقاربة تحليلية نقدية. | الربع الأول من 2027 |
3. تنويع التمويل | إشراك المملكة العربية السعودية وقطر وصناديق تمويل برازيلية، بما في ذلك PIF وSALIC وQIA وBNDES. | 2027 |
4. التوسع الإفريقي | إطلاق مشروع تجريبي زراعي مستوحى من نموذج «سيرادو» البرازيلي في كوت ديفوار أو السنغال، بالتعاون مع Embrapa وOCP | 2028–2030 |
5. التحقق من النتائج | في حال عدم توقيع أي عقد تجاري بحلول أكتوبر 2027، ينبغي إعادة توجيه المبادرة ومراجعة أولوياتها. | أكتوبر 2027 |
الخاتمة
إن ممر جنوب الأطلسي ليس مجرد تصور نظري، لكنه لم يتحول بعد إلى واقع اقتصادي متكامل.
فهو يستند إلى تدفقات تجارية ملموسة، وبنيات تحتية قيد الإنشاء، ورؤوس أموال جرى الالتزام بها بالفعل على ضفتي المحيط الأطلسي.
غير أن ما ينقص هذا المشروع ليس التمويل بقدر ما هو التفعيل التجاري، من خلال التعاقد على كميات محددة، وإنشاء خط ملاحي منتظم، وتوفير بيانات اقتصادية وشفافة قادرة على إقناع الفاعلين خارج الدوائر الدبلوماسية.
وفي عالم أصبحت فيه سلامة طرق الإمداد وأمنها تتقدم على مجرد خفض التكاليف، يوفر جنوب الأطلسي للبرازيل والمغرب ودول الخليج فرصة نادرة لتحقيق تقاطع استراتيجي للمصالح.
لكن نجاح هذا التقاطع سيظل مرهوناً بقدرته على التحول إلى نتائج قابلة للقياس.
فالمعيار الحقيقي لنجاح الممر ينبغي أن يكون حجم الأطنان المتداولة، لا عدد التصريحات والاتفاقات المعلنة.
المراجع والمصادر
Colussi, J. وLangemeier, M.، «Middle East Conflict Revives Concerns Over Fertilizer Dependence in the U.S. and Brazil»، نشرة farmdoc daily، جامعة إلينوي، أبريل 2026.
DatamarNews، «Brazil seeks emergency fertilizer supply from Russia, China and Morocco»، 2026؛ وDatamar عبر SunSirs، مصادر واردات البرازيل من الأسمدة، 2025.
Argus Media، بيانات واردات البرازيل من السوبر فوسفات البسيط (SSP) وفوسفات الأمونيوم الأحادي (MAP)، يناير–أغسطس 2025.
وزارة الزراعة البرازيلية (MAPA)، الملحق الزراعي بالرباط، المبادلات التجارية البرازيلية المغربية لسنة 2025؛ ومذكرة التفاهم بين MAPA وOCP Nutricrops بتاريخ 18 سبتمبر 2026، وفق NovaCana.
CNN Brasil، التجارة الزراعية بين البرازيل والمغرب، يونيو 2026؛ والحكومة البرازيلية، الحوار الثاني بين البرازيل وإفريقيا، مايو 2025.
السلطة المينائية لطنجة المتوسط، نتائج 2025؛ وشركة SGTM ووزارة التجهيز المغربية، تقدم أشغال ميناء الداخلة الأطلسي، 2026.
مجموعة موانئ أبوظبي (AD Ports Group)، الاستحواذ على شركة Corredor Logística e Infraestrutura (CLI)، يونيو وأكتوبر 2026.
Médias24، مشروع أنبوب الغاز نيجيريا–المغرب، يوليو 2026؛ وMCG24 ومجلة Jeune Afrique، الشراكة المغربية الإماراتية، 2026.
الإطار التحليلي: الترابط بين الطاقة والمياه والغذاء؛ وإعادة توطين سلاسل القيمة لدى الدول الشريكة (Friendshoring) وإضفاء الطابع الإقليمي عليها.