Le Corridor de l’Atlantique Sud : engrais, céréales et capitaux

Hamza Belgourari
Vice-Président Brésil - Expert en diplomatie économique et entrepreneuriat stratégique
La fermeture partielle du détroit d’Ormuz en 2026 a confirmé ce que la guerre en Ukraine avait déjà révélé : la première puissance agricole de l’Atlantique Sud dépend, pour fertiliser ses sols, de routes d’approvisionnement qu’elle ne contrôle pas.
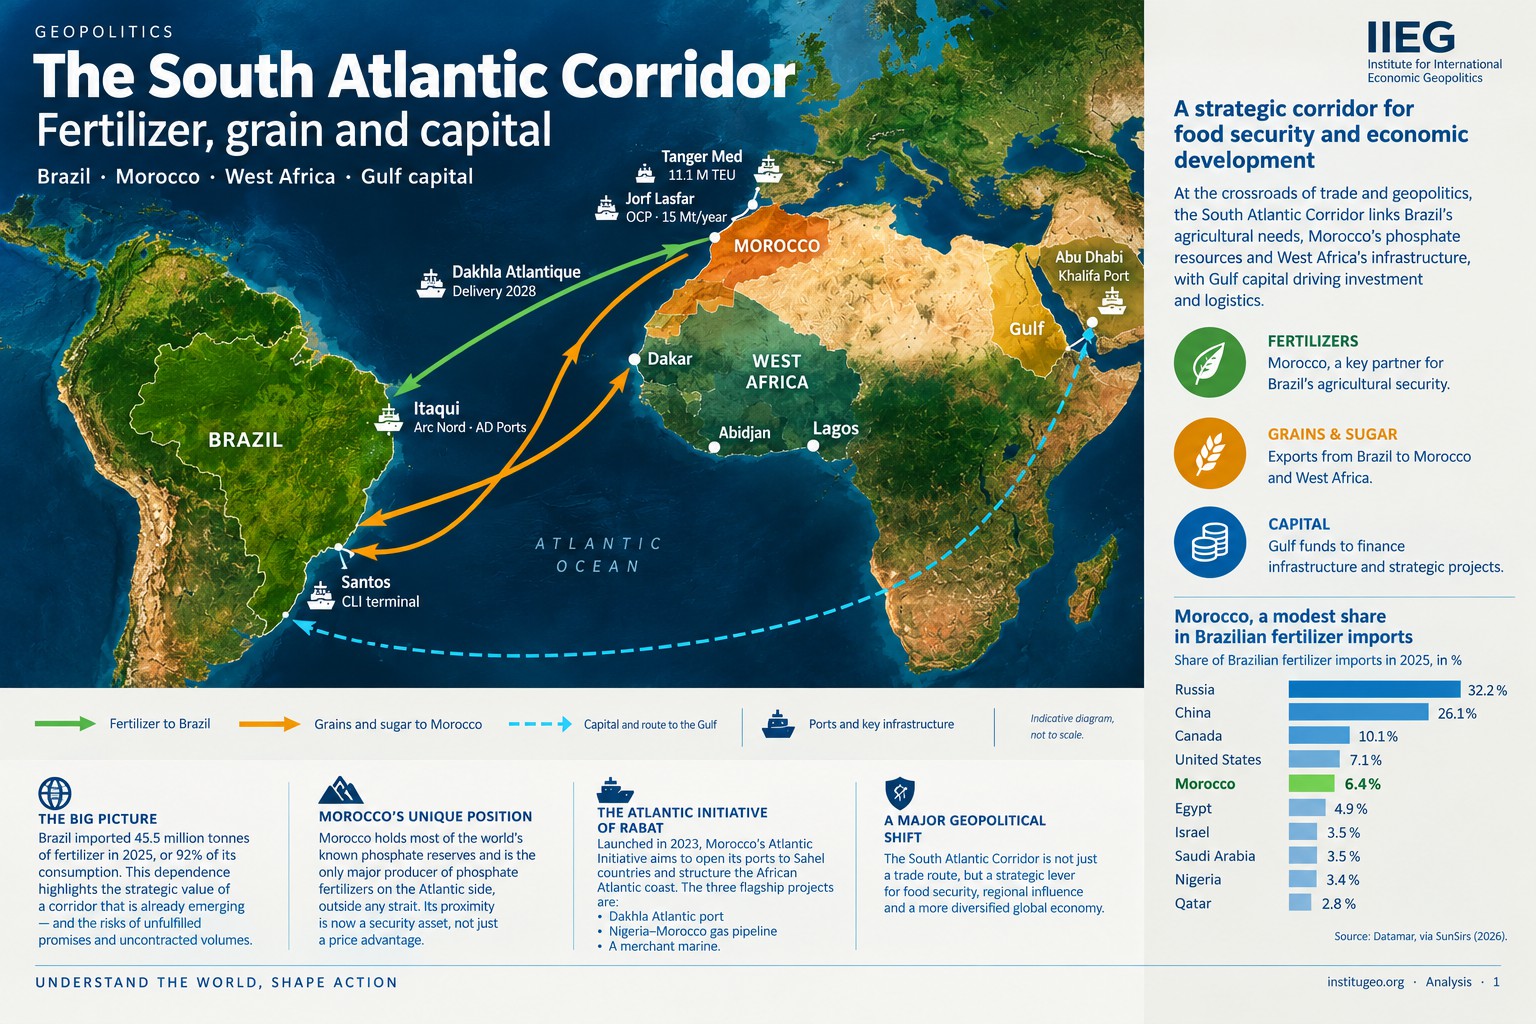
Le Brésil a importé 45,5 millions de tonnes d’engrais en 2025, soit environ 92 % de sa consommation. Face à cette vulnérabilité, un axe se dessine entre l’Arc Nord brésilien, la façade atlantique du Maroc et l’Afrique de l’Ouest, avec l’appui des capitaux du Golfe.
Ce corridor de l’Atlantique Sud existe déjà à travers un flux commercial : les phosphates marocains. Sa valeur stratégique réside dans ce qu’il reste à construire, tandis que ses faiblesses tiennent à l’écart entre les annonces et les volumes effectivement contractualisés.
Un réalignement qui déplace le centre de gravité vers l’Atlantique
Le choc des points de passage stratégiques : avant la crise, jusqu’à 30 % des expéditions mondiales d’engrais transitaient par le détroit d’Ormuz. Les restrictions iraniennes ont provoqué une flambée des prix au moment même où les agriculteurs brésiliens achetaient leurs intrants pour la campagne 2026-2027. La géographie des approvisionnements est devenue un facteur de compétitivité agricole.
L’avantage asymétrique du Maroc : le Maroc détient la majeure partie des réserves mondiales connues de phosphate et constitue le seul grand producteur d’engrais phosphatés situé sur la façade atlantique, à l’écart des principaux points d’étranglement maritimes. Sa position géographique devient ainsi un argument de sécurité, et non plus seulement de compétitivité des prix.
La doctrine atlantique de Rabat : lancée en 2023, l’Initiative Atlantique vise à ouvrir les ports marocains aux États du Sahel et à structurer la façade atlantique africaine. Ses trois projets emblématiques sont le port de Dakhla Atlantique, le gazoduc Nigeria-Maroc et la création d’une flotte marchande.
Les engrais, flux structurant du corridor
Le Brésil importe 96 % de sa potasse, 95 % de son azote et 72 % de ses phosphates. La position du Maroc est réelle, mais demeure relativement marginale : il ne représente que 6,4 % des importations totales d’engrais du Brésil, loin derrière la Russie et la Chine, tout en occupant une position dominante sur le segment du superphosphate.
Pour l’OCP, le marché brésilien représentait déjà 23 % de son chiffre d’affaires mondial en 2025, à un niveau comparable à celui de l’Inde.
Le protocole d’accord du 18 septembre 2026 : OCP Nutricrops et le ministère brésilien de l’Agriculture ont fixé un objectif de 3,8 millions de tonnes d’engrais phosphatés pour la période 2026-2027, principalement du triple superphosphate (TSP).
Il ne s’agit toutefois pas d’une commande ferme : des contrats doivent encore être négociés avec chaque distributeur brésilien. Cet accord ouvre également un volet de coopération agronomique, allant de la cartographie des sols aux bio-intrants.
Les limites de ce levier : le Maroc ne fournit ni potasse ni azote, qui constituent pourtant les principales composantes de la dépendance brésilienne. Le projet maroco-émirati Dakamco d'ammoniac vert à Dakhla, approuvé mais dont le calendrier n’est pas encore fixé, pourrait à terme permettre d'accéder au segment des engrais azotés.
Une boucle commerciale déjà équilibrée
L’atout le moins visible du corridor réside dans la symétrie des échanges commerciaux.
En 2025, le Brésil a exporté vers le Maroc pour 1,365 milliard de dollars, principalement du sucre et du maïs, et importé pour 1,429 milliard de dollars, dont 84,8 % correspondaient à des engrais.
Le Maroc a acheté 1,81 million de tonnes de maïs brésilien, dont 75 % provenaient du Mato Grosso, précisément la région qui consomme les phosphates marocains.
La logique des navires chargés dans les deux sens : cet équilibre commercial permettrait aux navires de transporter des engrais à l’aller et des céréales au retour. Il constitue la condition économique préalable à la mise en place d’une ligne maritime régulière, qui n’existe pas encore.
La triangulation africaine : le Maroc n’est que la 44ᵉ destination des exportations brésiliennes. La valeur du corridor ne résidera donc pas uniquement dans les échanges bilatéraux, mais dans son prolongement vers l’Afrique de l’Ouest.
Les exportations brésiliennes vers cette région ont atteint un record de 15,86 milliards de dollars en 2024, tandis qu’Embrapa a annoncé son retour en Afrique en 2025.
Les nœuds portuaires : les deux extrémités se construisent simultanéme
Infrastructure | Rôle dans le corridor | Situation en octobre 2026 |
Tanger Med | Plateforme pour l’Europe et la Méditerranée | 11,1 millions d’EVP traités en 2025 (+8,4 %) |
Jorf Lasfar | Complexe d’exportation de l’OCP | Capacité de 15 millions de tonnes d’engrais par an |
Dakhla Atlantique | Porte d’entrée vers l’Afrique de l’Ouest et le Sahel | Travaux réalisés à 74 %, livraison prévue fin 2028 |
Itaqui | Débouché céréalier de l’Arc Nord brésilien | Terminal de CLI Norte, contrôlé par AD Ports |
Santos | Principal port agricole du Brésil | Terminal de CLI, contrôlé par AD Ports |
Une capacité qui précède la demande : à son ouverture, Dakhla Atlantique offrira une capacité extensible de 35 millions de tonnes, un tirant d’eau de 18 mètres et une zone industrielle de 1 650 hectares.
Toutefois, l’avancement des travaux ne garantit pas l’activité opérationnelle : le succès du port dépendra de l’émergence d’une demande industrielle suffisante.
La connexion amazonienne : du côté brésilien, les projets de plateformes logistiques situées le long de l’axe fluvial amazonien, notamment à Humaitá, pourraient acheminer céréales et intrants vers l’Arc Nord et renforcer l’intérêt économique des opérateurs portuaires déjà présents à Itaqui.
Les capitaux du Golfe, facteur de cohésion du corridor
Une présence aux deux extrémités : en octobre 2026, AD Ports a finalisé l’acquisition de CLI pour 835 millions de dollars, la plus importante opération de son histoire, avec l’objectif déclaré de relier directement le Brésil au port Khalifa et à l’Abu Dhabi Food Hub.
Au Maroc, les engagements émiratis dépasseraient 15 milliards de dollars dans les secteurs de l’eau, de l’énergie, des ports et de l’hydrogène.
Des concurrents autant que des partenaires : les pays du Golfe sont également fournisseurs d’engrais au Brésil. L’Arabie saoudite a ainsi fourni environ 22 % du phosphate monoammonique (MAP) importé par le Brésil au cours des huit premiers mois de 2025.
La crise du détroit d’Ormuz incite ces producteurs à couvrir leurs propres risques en développant des positions sur la façade atlantique.
L’intérêt stratégique pour les fonds souverains : financer une route commerciale engrais-céréales évitant les points d’étranglement maritimes revient, pour ces investisseurs, à se prémunir contre les risques liés au détroit d’Ormuz et à renforcer leur propre sécurité alimentaire.
Cinq faiblesses qui détermineront la crédibilité du corridor
1. L’écart entre les annonces et les contrats
Un protocole d’accord ne constitue pas un engagement sur des volumes effectifs. Sans contrats d’achat signés avec les distributeurs brésiliens, le corridor restera essentiellement un projet diplomatique.
2. Le retour de la concurrence sur les prix
La Russie et la Chine assurent ensemble plus de 58 % des importations brésiliennes d’engrais. Une détente des prix réduirait l’intérêt économique de la diversification des approvisionnements.
3. L’exposition politique
La rupture entre l’Algérie et les Émirats arabes unis en septembre 2026, le statut contesté du Sahara et l’absence de calendrier concernant l’accès des États du Sahel à l’Atlantique pèsent sur la perception des prêteurs européens et multilatéraux.
4. La concentration des financeurs
Un corridor financé presque exclusivement par les Émirats arabes unis serait dépendant d’un seul alignement politique.
5. Le déficit de données
Aucune étude publique ne compare actuellement le coût logistique d’une tonne d’engrais transportée entre Jorf Lasfar et Itaqui à celui des routes russes, chinoises ou du Golfe.
Recommandations
Priorité | Action | Horizon |
1. Démontrer | Lancer un projet pilote engrais-céréales entre Jorf Lasfar et Itaqui, avec OCP Brasil, AD Ports (CLI Norte) et les négociants du Mato Grosso, sans attendre Dakhla. | 2027 |
2. Mesurer | Réaliser une première étude comparative des coûts logistiques et des tarifs, publiée avec une analyse critique. | T1 2027 |
3. Diversifier | Associer l’Arabie saoudite, le Qatar et des fonds brésiliens (PIF, SALIC, QIA, BNDES). | 2027 |
4. Projeter | Développer un projet pilote agronomique inspiré du modèle du Cerrado en Côte d’Ivoire ou au Sénégal, avec Embrapa et OCP. | 2028-2030 |
5. Vérifier | En l’absence de contrat signé d’ici octobre 2027, réorienter l’initiative. | Octobre 2027 |
Conclusion
Le corridor de l’Atlantique Sud n’est ni une abstraction ni encore une réalité pleinement constituée.
Il repose sur un flux commercial tangible, des infrastructures en construction et des capitaux déjà engagés de part et d’autre de l’océan.
Ce qui lui manque relève moins du financement que de la concrétisation commerciale : des volumes contractualisés, une ligne maritime régulière et des données publiques capables de convaincre au-delà des cercles diplomatiques.
Dans un monde où la sécurité des routes d’approvisionnement prend désormais le pas sur la seule optimisation des coûts, l’Atlantique Sud offre au Brésil, au Maroc et aux pays du Golfe une convergence d’intérêts rare.
Cette convergence doit toutefois encore se mesurer en tonnes plutôt qu’en déclarations.
Références bibliographiques
- Colussi, J. et Langemeier, M., « Middle East Conflict Revives Concerns Over Fertilizer Dependence in the U.S. and Brazil », farmdoc daily, Université de l’Illinois, avril 2026.
- DatamarNews, « Brazil seeks emergency fertilizer supply from Russia, China and Morocco », 2026 ; Datamar via SunSirs, origines des importations brésiliennes d’engrais, 2025.
- Argus Media, importations brésiliennes de SSP et de MAP, janvier-août 2025.
- Ministère brésilien de l’Agriculture (MAPA), attaché agricole à Rabat : échanges commerciaux Brésil-Maroc 2025 ; protocole d’accord MAPA–OCP Nutricrops du 18 septembre 2026 (NovaCana).
- CNN Brasil, commerce agricole Brésil-Maroc, juin 2026 ; gouvernement du Brésil, IIᵉ Dialogue Brésil-Afrique, mai 2025.
- Autorité portuaire Tanger Med, résultats 2025 ; SGTM et ministère marocain de l’Équipement, avancement du port Dakhla Atlantique, 2026.
- AD Ports Group, acquisition de Corredor Logística e Infraestrutura (CLI), juin et octobre 2026.
- Médias24, gazoduc Nigeria-Maroc, juillet 2026 ; MCG24 et Jeune Afrique, partenariat Maroc–Émirats arabes unis, 2026.
- Cadre d’analyse : nexus énergie-eau-alimentation ; friendshoring et régionalisation des chaînes de valeur.